
ಡಿಜಿಟಲ್ ಅರೆಸ್ಟ್ ವಂಚನೆಗಳಿಂದ ಹಣ ಕಳೆದುಕೊಳ್ಳುತ್ತಿರುವ ಜನರಿಗೆ ನೆರವಾಗುವ ನಿಟ್ಟಿನಲ್ಲಿ ಸುಪ್ರೀಂ ಕೋರ್ಟ್ ಮಹತ್ವದ ವಿಚಾರವನ್ನು ಪ್ರಸ್ತಾಪಿಸಿದೆ. ಸೈಬರ್ ವಂಚನೆಗಳನ್ನು ತಡೆಯುವಲ್ಲಿ ಬ್ಯಾಂಕ್ಗಳ ಜವಾಬ್ದಾರಿಯನ್ನು ಒತ್ತಿಹೇಳಿರುವ ನ್ಯಾಯಾಲಯ, ಗ್ರಾಹಕರಿಗೆ ರಕ್ಷಣೆ ನೀಡುವ ವ್ಯವಸ್ಥೆಯಾಗಿ ಬ್ಯಾಂಕ್ಗಳು ಕಾರ್ಯನಿರ್ವಹಿಸಬೇಕು ಎಂಬ ನಿಲುವು ವ್ಯಕ್ತಪಡಿಸಿದೆ. ಬ್ಯಾಂಕ್ಗಳು ಅಗತ್ಯ ಪರಿಶೀಲನೆ ನಡೆಸುವಲ್ಲಿ ವಿಫಲವಾದರೆ ವಂಚನೆಗೆ ಒಳಗಾದ ಗ್ರಾಹಕರಿಗೆ ಪರಿಹಾರ ನೀಡುವ ಹೊಣೆಗಾರಿಕೆಯ ಪ್ರಶ್ನೆಯೂ ಮುನ್ನೆಲೆಗೆ ಬಂದಿದೆ.
ಆದರೆ, ಡಿಜಿಟಲ್ ವಂಚನೆಯ ಪ್ರತಿಯೊಂದು ಪ್ರಕರಣದಲ್ಲೂ ಬ್ಯಾಂಕ್ಗಳು ಸ್ವಯಂಚಾಲಿತವಾಗಿ ಪರಿಹಾರ ನೀಡಲೇಬೇಕು ಎಂಬ ಅಂತಿಮ ನಿಯಮ ಜಾರಿಯಾಗಿದೆ ಎಂದು ಇದನ್ನು ಅರ್ಥೈಸಬಾರದು. ಬ್ಯಾಂಕ್ಗಳ ಜವಾಬ್ದಾರಿ, ಗ್ರಾಹಕರ ರಕ್ಷಣೆ ಮತ್ತು ಪರಿಹಾರ ನೀಡುವ ವ್ಯವಸ್ಥೆಗೆ ಸಂಬಂಧಿಸಿದ ವಿಚಾರಗಳು ನ್ಯಾಯಾಲಯದ ಪರಿಶೀಲನೆಯಲ್ಲಿವೆ.
ಬ್ಯಾಂಕ್ಗಳು ಗ್ರಾಹಕರಿಗೆ ರಕ್ಷಣಾತ್ಮಕ ಕವಚವಾಗಬೇಕು
ಡಿಜಿಟಲ್ ಬ್ಯಾಂಕಿಂಗ್ ಮತ್ತು ಆನ್ಲೈನ್ ಹಣ ವರ್ಗಾವಣೆ ಹೆಚ್ಚುತ್ತಿರುವ ಸಂದರ್ಭದಲ್ಲಿ, ವಂಚಕರು ಜನರನ್ನು ಗುರಿಯಾಗಿಸಿಕೊಂಡು ಬ್ಯಾಂಕ್ ಖಾತೆಗಳಿಂದ ದೊಡ್ಡ ಮೊತ್ತದ ಹಣವನ್ನು ವರ್ಗಾಯಿಸುತ್ತಿದ್ದಾರೆ. ಇಂತಹ ಸಂದರ್ಭಗಳಲ್ಲಿ ಅನುಮಾನಾಸ್ಪದ ವಹಿವಾಟುಗಳನ್ನು ಗುರುತಿಸುವುದು, ಹಣದ ಚಲನವಲನವನ್ನು ಪರಿಶೀಲಿಸುವುದು ಮತ್ತು ಅಗತ್ಯವಿದ್ದಾಗ ತ್ವರಿತ ಕ್ರಮ ಕೈಗೊಳ್ಳುವುದು ಬ್ಯಾಂಕ್ಗಳ ಜವಾಬ್ದಾರಿಯಾಗಿದೆ.
ಸುಪ್ರೀಂ ಕೋರ್ಟ್ ಬ್ಯಾಂಕ್ಗಳು ಗ್ರಾಹಕರಿಗೆ ರಕ್ಷಣಾತ್ಮಕ ಕವಚದಂತೆ ಕಾರ್ಯನಿರ್ವಹಿಸಬೇಕು ಎಂಬ ಅಭಿಪ್ರಾಯವನ್ನು ವ್ಯಕ್ತಪಡಿಸಿದೆ. ವಿಶೇಷವಾಗಿ ಡಿಜಿಟಲ್ ಅರೆಸ್ಟ್ನಂತಹ ವಂಚನೆಗಳಲ್ಲಿ ಗ್ರಾಹಕರು ಬೆದರಿಕೆ ಮತ್ತು ಒತ್ತಡಕ್ಕೆ ಒಳಗಾಗಿ ಹಣ ವರ್ಗಾಯಿಸುವ ಸಾಧ್ಯತೆ ಇರುವುದರಿಂದ, ಇಂತಹ ಪ್ರಕರಣಗಳನ್ನು ತಡೆಯಲು ಬ್ಯಾಂಕಿಂಗ್ ವ್ಯವಸ್ಥೆಯಲ್ಲಿನ ಸುರಕ್ಷತಾ ಕ್ರಮಗಳು ಪರಿಣಾಮಕಾರಿಯಾಗಿರಬೇಕು ಎಂಬುದು ಮುಖ್ಯವಾಗಿದೆ.
ಡಿಜಿಟಲ್ ಅರೆಸ್ಟ್ ವಂಚನೆ ಹೇಗೆ ನಡೆಯುತ್ತದೆ
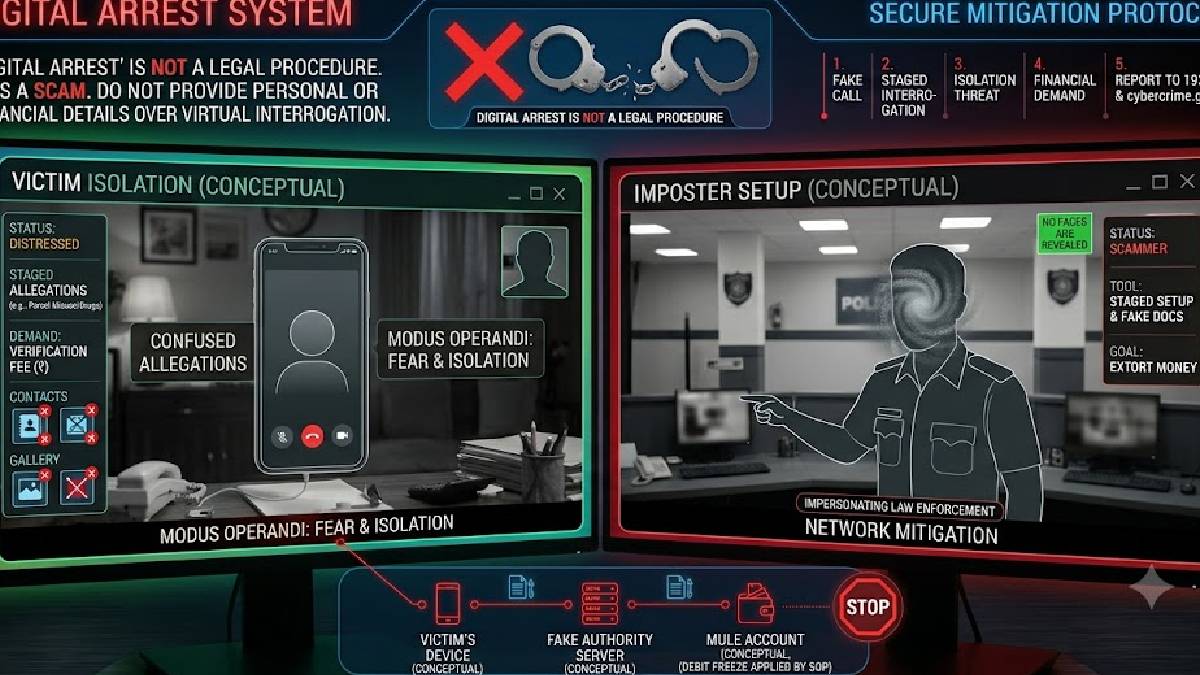
ಡಿಜಿಟಲ್ ಅರೆಸ್ಟ್ ಎಂಬುದು ಸೈಬರ್ ಅಪರಾಧಿಗಳು ಬಳಸುವ ವಂಚನೆಯ ವಿಧಾನ. ವಂಚಕರು ಪೊಲೀಸ್, ಸಿಬಿಐ, ಜಾರಿ ನಿರ್ದೇಶನಾಲಯ ಅಥವಾ ಇತರ ಸರ್ಕಾರಿ ಸಂಸ್ಥೆಗಳ ಅಧಿಕಾರಿಗಳಂತೆ ನಟಿಸಿ ಜನರಿಗೆ ಕರೆ ಮಾಡುತ್ತಾರೆ. ಆಧಾರ್ ವಿವರಗಳು ಅಥವಾ ಬ್ಯಾಂಕ್ ಖಾತೆಗಳು ಅಪರಾಧಗಳಿಗೆ ಸಂಬಂಧಿಸಿವೆ ಎಂದು ಸುಳ್ಳು ಆರೋಪ ಮಾಡುತ್ತಾರೆ.
ನಂತರ ಬಂಧನದ ಬೆದರಿಕೆ ಹಾಕಿ, ವಿಚಾರಣೆಯ ಹೆಸರಿನಲ್ಲಿ ವೀಡಿಯೊ ಕರೆ ಮೂಲಕ ಸಂಪರ್ಕದಲ್ಲಿರಲು ಒತ್ತಾಯಿಸುತ್ತಾರೆ. ಕೆಲವೊಮ್ಮೆ ಗಂಟೆಗಟ್ಟಲೆ ಕರೆ ಮುಂದುವರಿಸಿ, ಹಣವನ್ನು ನಿರ್ದಿಷ್ಟ ಖಾತೆಗಳಿಗೆ ವರ್ಗಾಯಿಸುವಂತೆ ಬಲವಂತಪಡಿಸುತ್ತಾರೆ. ಕಾನೂನು ಕ್ರಮದಿಂದ ತಪ್ಪಿಸಿಕೊಳ್ಳಲು ಹಣ ಪಾವತಿಸಬೇಕು ಎಂಬ ನಂಬಿಕೆಯನ್ನು ಮೂಡಿಸುವುದು ಈ ವಂಚನೆಯ ಪ್ರಮುಖ ತಂತ್ರವಾಗಿದೆ.
ನಿಜವಾದ ಪೊಲೀಸ್ ಅಥವಾ ಸರ್ಕಾರಿ ಅಧಿಕಾರಿಗಳು ವೀಡಿಯೊ ಕರೆ ಮೂಲಕ ವ್ಯಕ್ತಿಯನ್ನು ಡಿಜಿಟಲ್ ಅರೆಸ್ಟ್ ಮಾಡಿ, ಪ್ರಕರಣದಿಂದ ಮುಕ್ತಗೊಳಿಸಲು ಹಣ ವರ್ಗಾಯಿಸುವಂತೆ ಕೇಳುವುದಿಲ್ಲ. ಇಂತಹ ಕರೆಗಳನ್ನು ಅನುಮಾನದಿಂದ ನೋಡುವುದು ಅತ್ಯಗತ್ಯ.
ಬ್ಯಾಂಕ್ಗಳ ಪರಿಶೀಲನೆ ಮತ್ತು ವಹಿವಾಟು ಮೇಲ್ವಿಚಾರಣೆ ಏಕೆ ಮುಖ್ಯ
ವಂಚನೆಯ ಹಣವನ್ನು ಸ್ವೀಕರಿಸಲು ಅಥವಾ ಬೇರೆ ಖಾತೆಗಳಿಗೆ ವರ್ಗಾಯಿಸಲು ಅಪರಾಧಿಗಳು ಕೆಲವೊಮ್ಮೆ ಇತರರ ಬ್ಯಾಂಕ್ ಖಾತೆಗಳನ್ನು ಬಳಸುತ್ತಾರೆ. ಇಂತಹ ಖಾತೆಗಳನ್ನು ಸಾಮಾನ್ಯವಾಗಿ ‘ಮ್ಯೂಲ್ ಖಾತೆಗಳು’ ಎಂದು ಕರೆಯಲಾಗುತ್ತದೆ. ಅನುಮಾನಾಸ್ಪದ ಖಾತೆಗಳು ಮತ್ತು ಹಣ ವರ್ಗಾವಣೆಗಳನ್ನು ಗುರುತಿಸಲು ಬ್ಯಾಂಕ್ಗಳು ಸೂಕ್ತ ಪರಿಶೀಲನೆ ಹಾಗೂ ಮೇಲ್ವಿಚಾರಣಾ ಕ್ರಮಗಳನ್ನು ಅನುಸರಿಸಬೇಕಾಗುತ್ತದೆ.
ಸುಪ್ರೀಂ ಕೋರ್ಟ್ ಈ ಸಮಸ್ಯೆಯನ್ನು ಗಂಭೀರವಾಗಿ ಪರಿಗಣಿಸಿದ್ದು, ಭಾರತೀಯ ರಿಸರ್ವ್ ಬ್ಯಾಂಕ್ (ಆರ್ಬಿಐ) ಬ್ಯಾಂಕ್ಗಳಿಗಾಗಿ ಪ್ರಮಾಣಿತ ಕಾರ್ಯಾಚರಣಾ ವಿಧಾನ ರೂಪಿಸುವಂತೆ ಈ ಹಿಂದೆ ನಿರ್ದೇಶನ ನೀಡಿದೆ. ಅನುಮಾನಾಸ್ಪದ ಖಾತೆಗಳಲ್ಲಿ ಹಣ ಡೆಬಿಟ್ ಆಗುವುದನ್ನು ತಾತ್ಕಾಲಿಕವಾಗಿ ತಡೆಯುವುದು, ದೂರುಗಳ ಪರಿಹಾರಕ್ಕೆ ವ್ಯವಸ್ಥೆ ರೂಪಿಸುವುದು ಮತ್ತು ವಂಚನೆಯ ಹಣವನ್ನು ಮರಳಿ ಪಡೆಯಲು ಕ್ರಮ ಕೈಗೊಳ್ಳುವುದು ಈ ಪ್ರಯತ್ನಗಳ ಭಾಗವಾಗಿದೆ.
ಸಂತ್ರಸ್ತರಿಗೆ ಪರಿಹಾರ ನೀಡುವ ವ್ಯವಸ್ಥೆ ರೂಪಿಸುವ ಪ್ರಯತ್ನ
ಡಿಜಿಟಲ್ ಅರೆಸ್ಟ್ ವಂಚನೆಯ ಸಂತ್ರಸ್ತರಿಗೆ ಪರಿಹಾರ ನೀಡುವ ಮತ್ತು ಹೊಣೆಗಾರಿಕೆಯನ್ನು ಹಂಚಿಕೊಳ್ಳುವ ವ್ಯವಸ್ಥೆಯ ಸಾಧ್ಯತೆಯನ್ನು ಪರಿಶೀಲಿಸುವಂತೆ ಸುಪ್ರೀಂ ಕೋರ್ಟ್ ಸಂಬಂಧಿತ ಸಮಿತಿಗೆ ಈ ಹಿಂದೆ ಸೂಚಿಸಿತ್ತು. ಈ ವ್ಯವಸ್ಥೆಯಲ್ಲಿ ಬ್ಯಾಂಕ್ಗಳು, ಸಂಬಂಧಿತ ಸಂಸ್ಥೆಗಳು ಮತ್ತು ಇತರರ ಜವಾಬ್ದಾರಿಯನ್ನು ಹೇಗೆ ನಿರ್ಧರಿಸಬೇಕು ಎಂಬುದನ್ನು ಪರಿಶೀಲಿಸುವುದು ಪ್ರಮುಖವಾಗಿದೆ.
2026ರ ಆಗಸ್ಟ್ನಲ್ಲಿ ನ್ಯಾಯಾಲಯ ನೀಡಿದ ನಿರ್ದೇಶನಗಳ ಪ್ರಕಾರ, ಆರ್ಬಿಐ ಬ್ಯಾಂಕ್ಗಳಿಗೆ ಮಾರ್ಗಸೂಚಿ ರೂಪಿಸುವುದು, ದೂರು ಪರಿಹಾರ ವ್ಯವಸ್ಥೆಯನ್ನು ಬಲಪಡಿಸುವುದು ಮತ್ತು ವಂಚನೆಗೊಳಗಾದ ಹಣವನ್ನು ಮರಳಿ ನೀಡುವ ಪ್ರಕ್ರಿಯೆಯನ್ನು ಸುಧಾರಿಸುವುದು ಪ್ರಮುಖ ಆದ್ಯತೆಗಳಾಗಿವೆ.
ವಂಚನೆಗೆ ಒಳಗಾದರೆ ತಕ್ಷಣ ಏನು ಮಾಡಬೇಕು
ಡಿಜಿಟಲ್ ವಂಚನೆಯಿಂದ ಹಣ ಕಳೆದುಕೊಂಡವರು ತಡಮಾಡದೆ ತಮ್ಮ ಬ್ಯಾಂಕ್ಗೆ ದೂರು ನೀಡಬೇಕು. ರಾಷ್ಟ್ರೀಯ ಸೈಬರ್ ಅಪರಾಧ ವರದಿ ಪೋರ್ಟಲ್ ಮೂಲಕ ದೂರು ದಾಖಲಿಸಬಹುದು ಅಥವಾ 1930 ಸೈಬರ್ ವಂಚನೆ ಸಹಾಯವಾಣಿಗೆ ಕರೆ ಮಾಡಬಹುದು. ಸಾಧ್ಯವಾದಷ್ಟು ಬೇಗ ದೂರು ನೀಡುವುದರಿಂದ ಹಣದ ವರ್ಗಾವಣೆಯನ್ನು ತಡೆಯುವ ಅಥವಾ ವಂಚನೆಯ ಹಣವನ್ನು ಪತ್ತೆಹಚ್ಚುವ ಅವಕಾಶ ಹೆಚ್ಚಬಹುದು.
ಕರೆ ವಿವರಗಳು, ಸಂದೇಶಗಳು, ವಹಿವಾಟಿನ ದಾಖಲೆಗಳು ಮತ್ತು ಬ್ಯಾಂಕ್ನಿಂದ ಬಂದ ಎಚ್ಚರಿಕೆ ಸಂದೇಶಗಳನ್ನು ಸಾಕ್ಷಿಯಾಗಿ ಉಳಿಸಿಕೊಳ್ಳಬೇಕು. ಹಣ ಮರಳಿ ಸಿಗುವುದು ಪ್ರಕರಣದ ಸಂದರ್ಭಗಳು ಮತ್ತು ತನಿಖೆಯ ಫಲಿತಾಂಶವನ್ನು ಅವಲಂಬಿಸಿರುತ್ತದೆ.
ಡಿಜಿಟಲ್ ಅರೆಸ್ಟ್ ವಂಚನೆಗಳನ್ನು ತಡೆಯುವಲ್ಲಿ ಬ್ಯಾಂಕ್ಗಳ ಪಾತ್ರ ಮತ್ತು ಗ್ರಾಹಕರಿಗೆ ಪರಿಹಾರ ನೀಡುವ ವ್ಯವಸ್ಥೆ ಕುರಿತು ಸುಪ್ರೀಂ ಕೋರ್ಟ್ ವ್ಯಕ್ತಪಡಿಸಿರುವ ನಿಲುವು ಮಹತ್ವದ್ದಾಗಿದೆ. ಬ್ಯಾಂಕ್ಗಳ ಪರಿಶೀಲನಾ ಜವಾಬ್ದಾರಿ, ತ್ವರಿತ ದೂರು ಪರಿಹಾರ ಮತ್ತು ವಂಚನೆಯ ಹಣವನ್ನು ಮರಳಿ ಪಡೆಯುವ ವ್ಯವಸ್ಥೆ ಬಲವಾಗಬೇಕಿದೆ. ಆದರೆ ಬ್ಯಾಂಕ್ಗಳಿಂದ ಪರಿಹಾರ ಪಡೆಯುವ ಅರ್ಹತೆ ಮತ್ತು ಹೊಣೆಗಾರಿಕೆ ಪ್ರತಿ ಪ್ರಕರಣದ ವಾಸ್ತವಾಂಶಗಳು ಹಾಗೂ ಅನ್ವಯಿಸುವ ನಿಯಮಗಳ ಮೇಲೆ ಅವಲಂಬಿತವಾಗಿರಬಹುದು. ಆದ್ದರಿಂದ ಗ್ರಾಹಕರು ವಂಚನೆಗೆ ಒಳಗಾದ ತಕ್ಷಣ ದೂರು ದಾಖಲಿಸುವುದರ ಜೊತೆಗೆ ಬ್ಯಾಂಕಿಂಗ್ ಸುರಕ್ಷತಾ ಕ್ರಮಗಳ ಬಗ್ಗೆಯೂ ಎಚ್ಚರಿಕೆಯಿಂದಿರಬೇಕು.

Comments